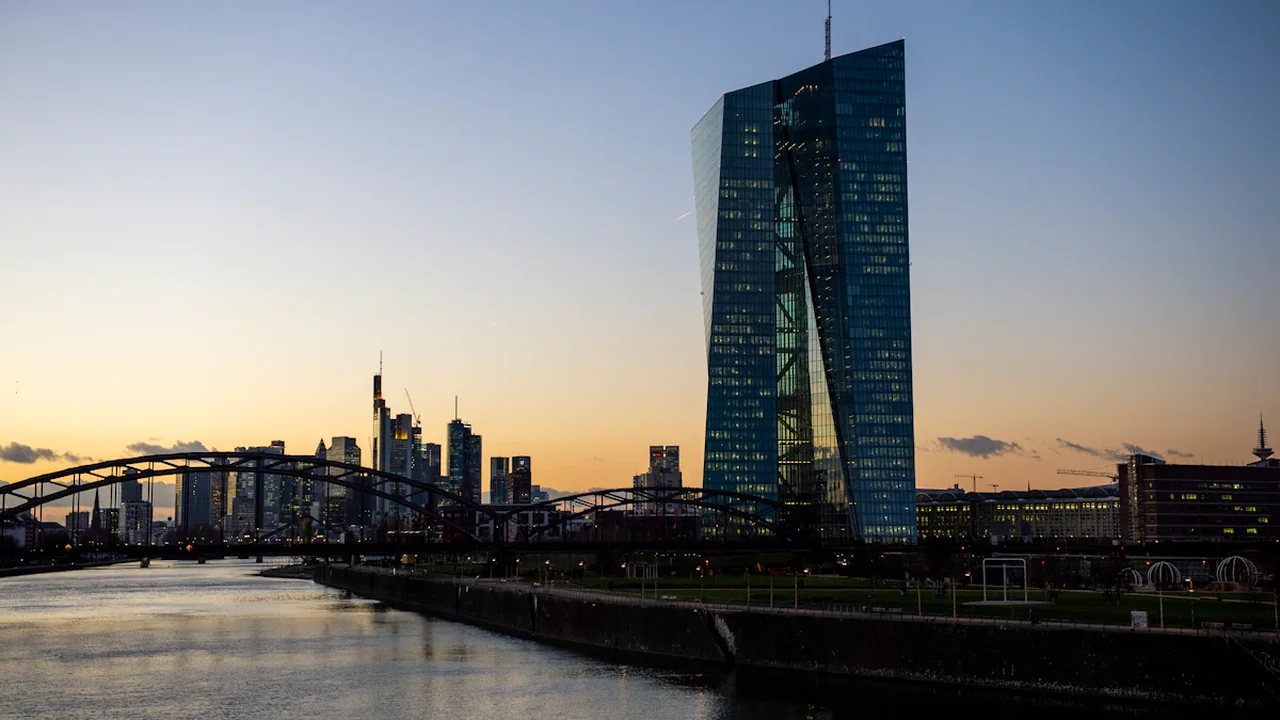
Der EZB-Rat entscheidet am 10. September 2026 über seine Geldpolitik. Der offizielle Sitzungskalender der Europäischen Zentralbank führt diesen Termin als geldpolitische Sitzung. Für Sparer, Kreditnehmer und Unternehmen zählt anschließend vor allem, ob der veröffentlichte Einlagensatz exakt auf dem unmittelbar zuvor geltenden Niveau bleibt. Die Frist ist entscheidend, weil allein die Mitteilung nach dieser Sitzung die Prognose auflöst.
Von der Sakamakal-Wirtschaftsredaktion
Die Zinsprognose auf einen Blick
- Frage: Bleibt der Einlagensatz nach der Sitzung exakt unverändert?
- Stichtag: 10. September 2026, vor Veröffentlichung der geldpolitischen Entscheidung.
- JA: Der neue offizielle Einlagensatz entspricht genau dem unmittelbar zuvor geltenden Satz.
- NEIN: Die EZB erhöht oder senkt den Einlagensatz – unabhängig von der Größenordnung.
- Entscheidende Veröffentlichung: die geldpolitische Mitteilung des EZB-Rats vom 10. September 2026.
Eine veränderte Wortwahl, ein neuer Konjunkturausblick oder Anpassungen anderer Instrumente entscheiden diese konkrete Prognose nicht. Maßgeblich ist ausschließlich der offiziell veröffentlichte Einlagensatz.
Was vor der Sitzung feststeht – und was offen bleibt
Die Europäische Zentralbank bestätigt in ihrem Sitzungskalender den Entscheidungstermin. Auf ihrer Leitzinsseite veröffentlicht sie den jeweils geltenden Einlagensatz samt Wirksamkeitsdatum. Die geldpolitischen Beschlüsse erscheinen anschließend im dafür vorgesehenen Bereich der EZB-Webseite.
Damit stehen Termin, Vergleichsgröße und maßgebliche Veröffentlichung fest. Offen ist dagegen die eigentliche Entscheidung. Die bekannten Quellen legen für sich genommen weder eine Zinspause noch eine Erhöhung oder Senkung fest.
Für die Einordnung sind deshalb zwei Ebenen zu trennen:
- Gesichert ist, wann und anhand welcher Veröffentlichung die Entscheidung festgestellt wird.
- Unsicher bleibt, wie der EZB-Rat die bis dahin vorliegenden Preis-, Lohn- und Konjunktursignale gewichtet.
- Ebenfalls offen ist, wie schnell Banken eine mögliche Änderung an Kunden weitergeben.
Der Einlagensatz bestimmt, zu welchem Zinssatz Banken überschüssige Liquidität über Nacht beim Eurosystem anlegen können. Er wirkt deshalb besonders stark auf kurzfristige Geldmarktzinsen. Die Konditionen privater Bankprodukte folgen ihm jedoch nicht mechanisch und nicht immer sofort.
Inflation, Löhne und Konjunktur prägen die Abwägung
Bei einem Zinsentscheid zählt nicht nur die aktuelle Gesamtinflation. Für den mittelfristigen Kurs ist wichtig, ob der zugrunde liegende Preisdruck nachlässt und ob die Inflation voraussichtlich nachhaltig zum Ziel der EZB zurückkehrt.
Warum Dienstleistungspreise und Löhne wichtig sind
Dienstleistungen reagieren häufig langsamer als Energie- oder Warenpreise. Steigende Löhne können die Kaufkraft stützen, zugleich aber die Kosten arbeitsintensiver Unternehmen erhöhen. Entscheidend ist deshalb nicht eine einzelne Lohnzahl, sondern das Zusammenspiel aus Lohnentwicklung, Produktivität und Gewinnmargen.
Auch Inflationserwartungen spielen eine Rolle. Wenn Haushalte, Unternehmen und Finanzmärkte dauerhaft höhere Preissteigerungen erwarten, kann das die Rückkehr zu stabileren Raten erschweren. Gut verankerte Erwartungen würden dem EZB-Rat dagegen mehr Spielraum geben, schwächere Konjunkturdaten zu berücksichtigen.
Wachstum und Kreditvergabe liefern das Gegenbild
Auf der anderen Seite stehen Wirtschaftswachstum, Investitionen und Kreditnachfrage. Eine schwache Konjunktur oder eine deutlich gebremste Kreditvergabe kann für weniger Preisdruck sprechen. Robuste Nachfrage, hohe Kapazitätsauslastung oder neue externe Preisschocks könnten hingegen zur Vorsicht mahnen.
Keine dieser Größen entscheidet allein über JA oder NEIN. Die Unsicherheit liegt gerade darin, dass Daten gleichzeitig in unterschiedliche Richtungen weisen können. Der EZB-Rat kann zudem eine unveränderte Zinsentscheidung mit einer deutlich vorsichtigeren oder strengeren Kommunikation verbinden.
So unterscheiden sich der JA- und der NEIN-Pfad
Beim JA-Pfad bleibt der Einlagensatz numerisch exakt auf dem zuvor geltenden Niveau. Das wäre auch dann ein JA, wenn die EZB ihre Einschätzung zu Inflation und Wachstum verändert, künftige Schritte andeutet oder andere geldpolitische Instrumente anpasst.
Eine Zinspause würde nicht bedeuten, dass alle Finanzierungskonditionen stillstehen. Marktteilnehmer reagieren auch auf Projektionen, Pressekonferenz, Risikoeinschätzung und Hinweise zum weiteren Kurs. Geldmarktzinsen könnten sich daher trotz eines unveränderten Einlagensatzes bewegen.
Beim NEIN-Pfad reicht jede Erhöhung oder Senkung aus. Ob die Änderung klein oder groß ist und mit welcher Begründung sie erfolgt, spielt für die binäre Auswertung keine Rolle. Auch eine weithin erwartete Anpassung bleibt ein NEIN, sobald der neue Satz vom vorherigen Wert abweicht.
Für Verbraucher ist die Richtung trotzdem relevant: Eine Senkung kann den Druck auf kurzfristige Sparzinsen verstärken und variable Finanzierungen allmählich verbilligen. Eine Erhöhung könnte kurzfristige Einlagen attraktiver machen, zugleich aber neue oder variable Kredite verteuern. Umfang und Geschwindigkeit hängen von Bank, Produkt und Wettbewerb ab.
Tagesgeld und Festgeld reagieren mit Verzögerung
Banken übertragen Änderungen des Einlagensatzes nicht eins zu eins auf Tagesgeldkonten. Sie berücksichtigen ihre eigene Liquidität, Refinanzierungskosten, Kundengewinnung und gewünschte Zinsmarge. Institute mit hohem Einlagenbedarf können bessere Konditionen anbieten als Banken, die bereits ausreichend finanziert sind.
Tagesgeld ist meist besonders beweglich. Der variable Zinssatz kann vergleichsweise schnell angepasst werden, wobei Neukundenangebote und Bestandskundenzinsen deutlich auseinanderliegen können. Ein unveränderter EZB-Satz garantiert daher keinen stabilen Tagesgeldzins.
Festgeld bildet zusätzlich Erwartungen über die vereinbarte Laufzeit ab. Erwartet der Markt spätere Zinssenkungen, können länger laufende Festgeldangebote schon vor einer tatsächlichen EZB-Entscheidung sinken. Werden dagegen höhere künftige Zinsen eingepreist, können Angebote steigen, obwohl der aktuelle Einlagensatz noch unverändert ist.
Sparer sollten deshalb nicht nur den beworbenen Zinssatz vergleichen. Wichtig sind Laufzeit, Einlagensicherung, Kündigungsmöglichkeiten, Bedingungen für Neu- und Bestandskunden sowie die Frage, was nach dem Ende einer Aktionsverzinsung gilt.
Kredite reagieren je nach Zinsbindung unterschiedlich
Variable Kredite und Finanzierungen mit regelmäßiger Zinsanpassung liegen näher am kurzfristigen Zinsumfeld. Ihre Konditionen können an Referenzzinssätze gekoppelt sein oder nach vertraglich festgelegten Terminen neu bestimmt werden. Eine EZB-Änderung kann sich deshalb auswirken, muss aber nicht am selben Tag vollständig ankommen.
Bei bestehenden Krediten mit festem Sollzins ändert der Zinsentscheid die vereinbarte Rate grundsätzlich nicht unmittelbar. Relevant wird das Marktniveau eher bei einer Anschlussfinanzierung, Umschuldung oder neuen Kreditaufnahme. Zusätzliche Faktoren wie Bonität, Laufzeit, Sicherheiten und Eigenkapital bleiben entscheidend.
Unternehmenskredite reagieren ebenfalls unterschiedlich. Große Unternehmen können sich teilweise direkt am Kapitalmarkt finanzieren, während kleinere Betriebe stärker von Bankkrediten abhängen. Banken kalkulieren neben ihren Refinanzierungskosten auch Ausfallrisiken, Sicherheiten und branchenspezifische Aussichten ein.
Warum Bauzinsen nicht automatisch dem Einlagensatz folgen
Bauzinsen mit langer Zinsbindung orientieren sich stärker an längerfristigen Kapitalmarkt- und Refinanzierungskonditionen als am aktuellen Tagesgeldsatz. Dazu gehören Renditen langfristiger Anleihen, Zinserwartungen, Swap-Sätze, Pfandbriefkonditionen und die Risikoaufschläge der jeweiligen Bank.
Deshalb können Bauzinsen bereits Wochen vor einer EZB-Sitzung steigen oder fallen. Wenn Finanzmärkte eine Entscheidung früh erwarten, ist ein Teil der Bewegung oft schon in den langfristigen Zinsen enthalten. Am Sitzungstag kann eine unveränderte Entscheidung sogar neue Marktbewegungen auslösen, falls Kommunikation oder Projektionen überraschen.
Für eine Baufinanzierung zählen außerdem Beleihungsauslauf, Eigenkapital, Einkommen, Objektqualität, Tilgung und Dauer der Zinsbindung. Ein einzelner EZB-Schritt erlaubt daher keine verlässliche Aussage darüber, um wie viele Prozentpunkte ein konkretes Darlehensangebot steigen oder fallen wird.
Diese Punkte sollten Haushalte nach dem Beschluss prüfen
Nach der Veröffentlichung sind für private Finanzen mehrere getrennte Kontrollen sinnvoll:
- Den neuen Einlagensatz direkt mit dem unmittelbar zuvor geltenden Wert vergleichen.
- Beim Tagesgeld sowohl Bestands- als auch Neukundenkonditionen kontrollieren.
- Festgeldangebote über mehrere Laufzeiten statt nur nach dem höchsten Werbezins vergleichen.
- Bei variablen Krediten die vertragliche Referenzgröße und den nächsten Anpassungstermin prüfen.
- Für Baufinanzierungen aktuelle Angebote mehrerer Institute mit identischer Zinsbindung vergleichen.
Eine vorschnelle Entscheidung allein wegen einer Schlagzeile kann wichtige Produktunterschiede verdecken. Konditionen sollten zum eigenen Liquiditätsbedarf, zur Laufzeit und zur persönlichen Risikotragfähigkeit passen; eine allgemeine Zinsprognose ersetzt keine individuelle Finanzberatung.
So wird das Ergebnis am 10. September festgestellt
Die Auswertung erfolgt anhand der offiziellen geldpolitischen Mitteilung der Europäischen Zentralbank vom 10. September 2026. Der dort veröffentlichte Einlagensatz wird mit dem unmittelbar davor offiziell geltenden Satz verglichen.
Exakte Gleichheit bedeutet JA. Jede Senkung oder Erhöhung bedeutet NEIN. Änderungen an Kommunikation, Prognosen, Bilanzinstrumenten oder anderen Zinssätzen ändern diese Zuordnung nicht, solange der Einlagensatz selbst unverändert bleibt.
Der wichtigste nächste Schritt für Leser ist deshalb klar: Nach Veröffentlichung des Beschlusses zuerst den neuen Einlagensatz prüfen und erst danach beobachten, wie Banken Tagesgeld, Festgeld, variable Kredite und Baufinanzierungen tatsächlich neu bepreisen.
Quelle: Europäische Zentralbank
Kontext und Aktionen Über diesen Artikel
Quellenprüfung Klare Auswertung
Die Prognose wird ausschließlich durch den offiziell veröffentlichten Einlagensatz nach der Sitzung des EZB-Rats entschieden.
- Termin im offiziellen Sitzungskalender der EZB prüfen
- Vorher geltenden Einlagensatz samt Wirksamkeitsdatum feststellen
- Geldpolitische Mitteilung vom 10. September 2026 öffnen
- Beide Zinssätze numerisch miteinander vergleichen
- Quelle
- Europäische Zentralbank
- Umfang
- Eurozone
- Aktualisiert
- 2026-09-09 11:47
Quellenprüfung
Melden Sie ein Vertrauensproblem
Senden Sie ein klares Signal an die Community-Moderation, wenn die Quelle, die Fakten oder der Kontext überprüft werden müssen.

Kommentare